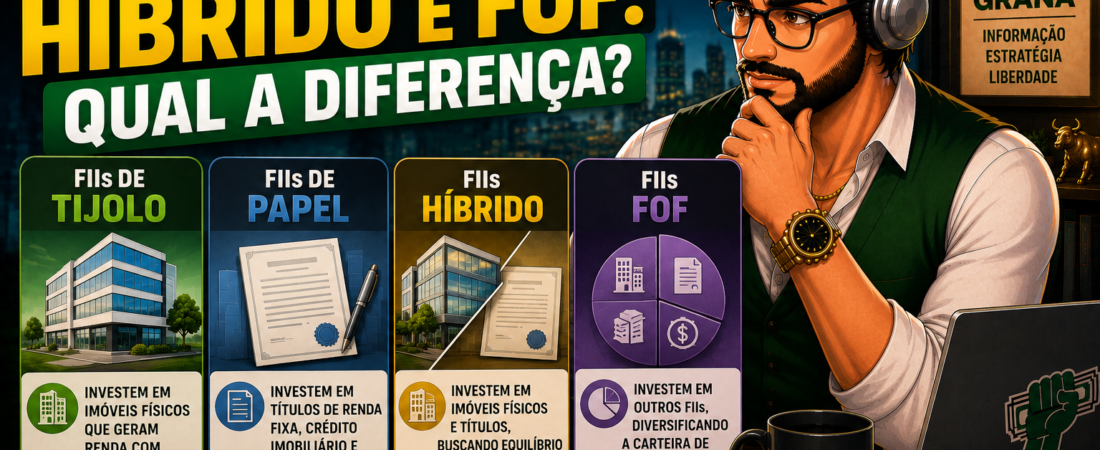
Se você já começou a pesquisar sobre Fundos Imobiliários, provavelmente esbarrou em termos como “FII de tijolo” ou “FII de papel” e ficou na dúvida sobre o que isso realmente significa. A boa notícia é que a lógica por trás dessa classificação é bem mais simples do que parece — e entender essa diferença é o primeiro passo essencial antes de escolher onde investir.
Resposta direta: Existem quatro tipos principais de FII: os de tijolo (investem em imóveis físicos), os de papel (investem em títulos de renda fixa ligados ao setor imobiliário), os híbridos (combinam os dois) e os fundos de fundos, ou FoFs (investem em cotas de outros FIIs). Cada tipo tem um perfil diferente de risco, rendimento e volatilidade, e reage de forma diferente a mudanças na taxa Selic.
O que são FIIs de tijolo?
FIIs de tijolo são fundos que investem diretamente em imóveis físicos — shoppings, galpões logísticos, lajes corporativas (escritórios), hospitais, agências bancárias e até imóveis residenciais, embora estes últimos ainda sejam menos comuns no mercado brasileiro. A receita desses fundos vem principalmente do aluguel cobrado dos inquilinos desses imóveis, que é repassado aos cotistas na forma de rendimento mensal — geralmente pelo menos 95% do resultado líquido do fundo, por exigência legal.
Um exemplo real: o Vinci Logística (VILG11), que cobrimos recentemente aqui no blog, é um FII de tijolo focado em galpões logísticos — como o que o fundo assinou a compra em Campinas por R$ 140 milhões. Fundos desse segmento costumam ter contratos de locação bem mais longos que a média do mercado, às vezes chegando a 15-30 anos, o que oferece maior previsibilidade de receita. Já fundos de shopping e lajes corporativas costumam ter dinâmicas diferentes: shoppings geralmente têm parte da receita variável, atrelada ao faturamento dos lojistas, enquanto lajes corporativas ficam mais expostas ao ciclo de vacância do mercado de escritórios em grandes cidades.
Dentro do tijolo, a gestão tende a ser menos ativa: cabe bastante ao cotista acompanhar de perto a taxa de ocupação, a qualidade dos contratos (prazo, indexador de reajuste, tipo de inquilino) e a localização dos imóveis, já que o gestor negocia com menos frequência do que em outros tipos de FII.
O que são FIIs de papel?
Diferente dos fundos de tijolo, os FIIs de papel não possuem imóveis físicos — eles investem em títulos de renda fixa ligados ao setor imobiliário, como Certificados de Recebíveis Imobiliários (CRIs), Letras de Crédito Imobiliário (LCIs) e debêntures imobiliárias. É como se o fundo “emprestasse” dinheiro para o setor imobiliário e recebesse juros em troca — o gestor seleciona os títulos, monitora o risco de inadimplência dos emissores e distribui a maior parte do caixa recebido como dividendos mensais.
Esses fundos costumam oferecer certa proteção em cenários de juros altos, já que boa parte de seus rendimentos está atrelada a indicadores como CDI e IPCA — quando a Selic sobe, os CRIs geralmente pagam mais; quando cai, o rendimento distribuído tende a recuar de forma gradual, conforme títulos antigos vão vencendo e sendo substituídos por outros com taxas menores. O principal risco aqui é o de crédito — a possibilidade de o tomador do empréstimo não conseguir pagar. Outro ponto de atenção: diferente do tijolo, o patrimônio de um fundo de papel não se valoriza organicamente com o tempo (não existe “imóvel se valorizando” por trás da cota), o que torna o reinvestimento dos rendimentos ainda mais importante para o crescimento da carteira no longo prazo. Vale reforçar: mesmo pagando rendimentos atrelados a indicadores de renda fixa, um FII de papel continua sendo um investimento de renda variável, com oscilação de preço de cota na bolsa.
O que são FIIs híbridos?
Os FIIs híbridos combinam as duas estratégias anteriores: parte do patrimônio fica alocada em imóveis físicos (tijolo) e parte em títulos ligados ao setor imobiliário (papel). Um exemplo real que já cobrimos é o TRXF11, que combina imóveis físicos com uma estratégia de crescimento agressivo via alavancagem.
Fundos híbridos costumam ter a gestão mais ativa entre os três tipos, já que o gestor precisa decidir constantemente o equilíbrio entre exposição a imóveis (renda variável) e a papéis (renda fixa) conforme as condições do mercado mudam ao longo do tempo. Isso pode gerar maior potencial de retorno, mas também exige mais confiança na capacidade de decisão da gestão do fundo — o que, como vimos no próprio caso do TRXF11, pode incluir decisões estratégicas de alto risco, como aumento de alavancagem, que nem sempre agradam a totalidade dos cotistas.
O que são Fundos de Fundos (FoF)?
Os Fundos de Fundos, ou FoFs, seguem uma lógica diferente dos três anteriores: em vez de investir diretamente em imóveis ou papéis, um FoF compra cotas de outros FIIs, funcionando como uma “cesta” que reúne vários fundos dentro de um único produto.
A principal vantagem é a diversificação automática e simplificada: com uma única compra, o cotista passa a ter exposição indireta a dezenas de fundos diferentes, de segmentos variados (tijolo, papel, híbrido), sem precisar analisar cada um individualmente. Também é comum que FoFs consigam acesso a ofertas restritas de outros fundos, que nem sempre estão disponíveis facilmente para o pequeno investidor.
A desvantagem mais relevante é o custo: além da taxa de administração do próprio FoF (normalmente entre 0,8% e 1,5% ao ano), o cotista também arca, de forma indireta, com as taxas de administração de cada fundo que compõe a carteira do FoF — uma espécie de “taxa em duas camadas”. Por isso, o dividend yield líquido de um FoF costuma ficar um pouco abaixo da média ponderada dos fundos que ele carrega, justamente por causa desse custo adicional.
Como cada tipo reage a mudanças na taxa Selic?
Entender essa dinâmica ajuda bastante na hora de montar ou rebalancear uma carteira de FIIs, especialmente em períodos de corte ou alta de juros como o que vivemos agora:
- FIIs de papel sentem o efeito de forma mais direta e rápida: com a Selic mais alta, novos CRIs comprados pelo fundo rendem mais, elevando o dividend yield distribuído. Quando a Selic cai, o efeito é o oposto — o rendimento mensal tende a recuar de forma gradual, mesmo que o preço da cota se mantenha mais estável.
- FIIs de tijolo reagem de um jeito diferente: cortes de juros tendem a valorizar o preço das cotas (porque o valor presente dos aluguéis futuros aumenta quando a taxa de desconto cai), mas isso depende de a economia estar em ciclo de crescimento. Já uma Selic muito alta tende a pressionar o preço das cotas para baixo, mesmo que o rendimento mensal distribuído continue estável.
- FIIs híbridos tendem a ter um comportamento intermediário, dependendo de como o gestor equilibra a carteira entre imóveis e papéis a cada momento do ciclo econômico.
Comparativo: risco, rendimento e custos
| Tipo de FII | Onde investe | Principal risco | Sensibilidade à Selic |
|---|---|---|---|
| Tijolo | Imóveis físicos (shoppings, galpões, lajes) | Vacância (imóvel desocupado) | Preço da cota reage mais que o rendimento |
| Papel | CRIs, LCIs, debêntures imobiliárias | Crédito (inadimplência do devedor) | Rendimento mensal reage diretamente |
| Híbrido | Imóveis + papéis | Depende da combinação escolhida pelo gestor | Comportamento intermediário |
| FoF | Cotas de outros FIIs | Diluído, mas com taxa em camada dupla | Reflete a composição da carteira interna |
Como escolher entre os tipos de acordo com seu perfil?
Se você busca mais previsibilidade de longo prazo e não se importa em acompanhar de perto a qualidade dos imóveis e contratos da carteira, fundos de tijolo — especialmente os de logística, que costumam ter contratos mais longos — tendem a ser um bom ponto de partida. Se prefere um fluxo de renda mais previsível no curto prazo e atrelado a indicadores de juros, os fundos de papel costumam se encaixar melhor, principalmente em momentos de Selic elevada como o atual.
Já quem busca diversificação simplificada, sem precisar analisar dezenas de fundos individualmente, encontra nos FoFs uma alternativa prática — ainda que com uma camada extra de taxas. Uma estratégia comum entre investidores mais experientes é combinar os quatro tipos na mesma carteira, equilibrando exposição a renda variável (tijolo) e a indicadores de renda fixa (papel), conforme o cenário de juros muda ao longo do tempo.
Não existe um tipo “melhor” de forma absoluta — a escolha ideal depende do seu objetivo, tolerância a risco e o quanto de tempo você quer dedicar a acompanhar cada investimento.
Próximo passo
Com essa base sobre os tipos de FII, você já está mais preparado para entender as notícias e análises que trazemos aqui no blog sobre fundos específicos. Se ainda não leu, vale voltar ao guia completo de como investir em FIIs do zero, que reúne toda a jornada desde os primeiros passos.
Para se aprofundar ainda mais, essa leitura recomendada sobre finanças pessoais é um bom complemento.
Perguntas frequentes
FIIs de tijolo são mais seguros que os de papel?
Não necessariamente mais seguros, apenas com riscos diferentes — tijolo tem risco de vacância, papel tem risco de crédito. Nenhum dos dois é livre de risco.
Um FoF elimina a necessidade de analisar fundos individualmente?
Reduz bastante, mas não elimina — vale sempre entender quais fundos compõem a carteira do FoF e a qualidade da gestão que faz essa seleção, além de considerar o custo extra da taxa em camada dupla.
Qual tipo rende mais: tijolo ou papel?
Depende do momento do ciclo de juros. Com Selic elevada, fundos de papel costumam pagar dividend yield mais alto. Em ciclos de queda de juros e economia aquecida, fundos de tijolo tendem a se beneficiar mais da valorização das cotas.
Posso ter os quatro tipos de FII na mesma carteira?
Sim, e essa combinação é bastante comum entre investidores que buscam equilibrar diferentes fontes de risco e retorno dentro da própria carteira de FIIs.