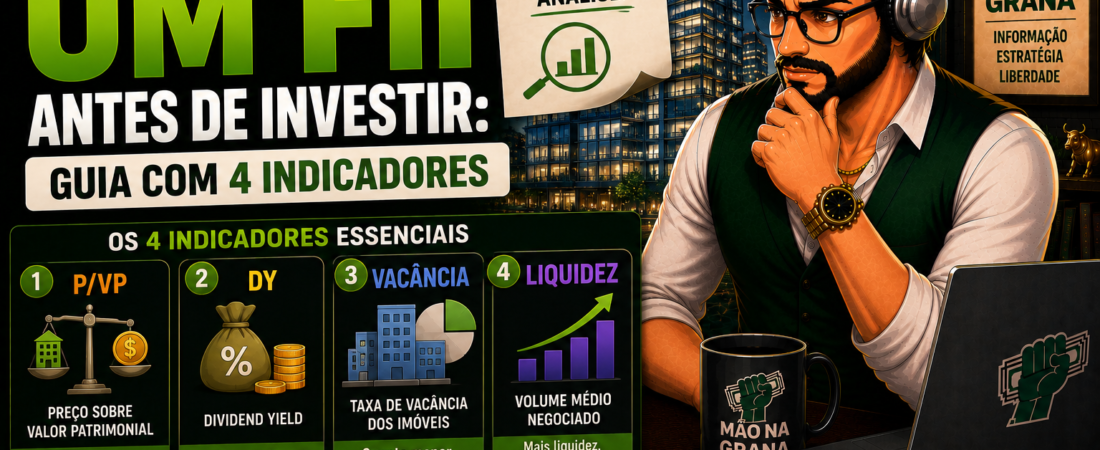
Com mais de 440 fundos imobiliários listados na B3 — número que já supera a quantidade de empresas de capital aberto no país —, escolher onde investir pode parecer complicado. A boa notícia é que quatro indicadores já dão uma base sólida para avaliar qualquer FII antes de colocar seu dinheiro nele.
Resposta direta: Antes de investir em um FII, analise quatro indicadores: P/VP (relação entre preço e valor patrimonial), dividend yield (retorno em rendimentos), taxa de vacância (percentual de imóveis ou receita desocupados) e liquidez (facilidade de comprar e vender as cotas). Nenhum deles, isoladamente, deve guiar sua decisão.
Indicador 1: P/VP (Preço sobre Valor Patrimonial)
O P/VP compara o preço da cota negociado na bolsa com o valor patrimonial por cota — ou seja, quanto vale, no papel, a fatia do fundo que você está comprando (ativos menos passivos, dividido pelo número de cotas). O cálculo é simples: preço da cota dividido pelo valor patrimonial por cota.
Um P/VP abaixo de 1 significa que o fundo está sendo negociado com desconto em relação ao seu patrimônio contábil — foi exatamente o que vimos no caso do VILG11, que tinha P/VP de cerca de 0,81 quando cobrimos a aquisição do galpão em Campinas. Já um P/VP acima de 1 indica que o mercado está pagando um “prêmio” sobre o valor patrimonial, geralmente porque espera valorização futura dos ativos do fundo. Nem desconto nem prêmio são, por si só, motivo para comprar ou evitar um fundo — é preciso entender o motivo por trás dessa diferença antes de decidir.
Indicador 2: Dividend Yield (DY)
O DY mostra qual percentual do preço da cota você recebeu de volta em rendimentos ao longo de um período, geralmente 12 meses. O cálculo é: rendimento distribuído dividido pelo preço da cota, multiplicado por 100.
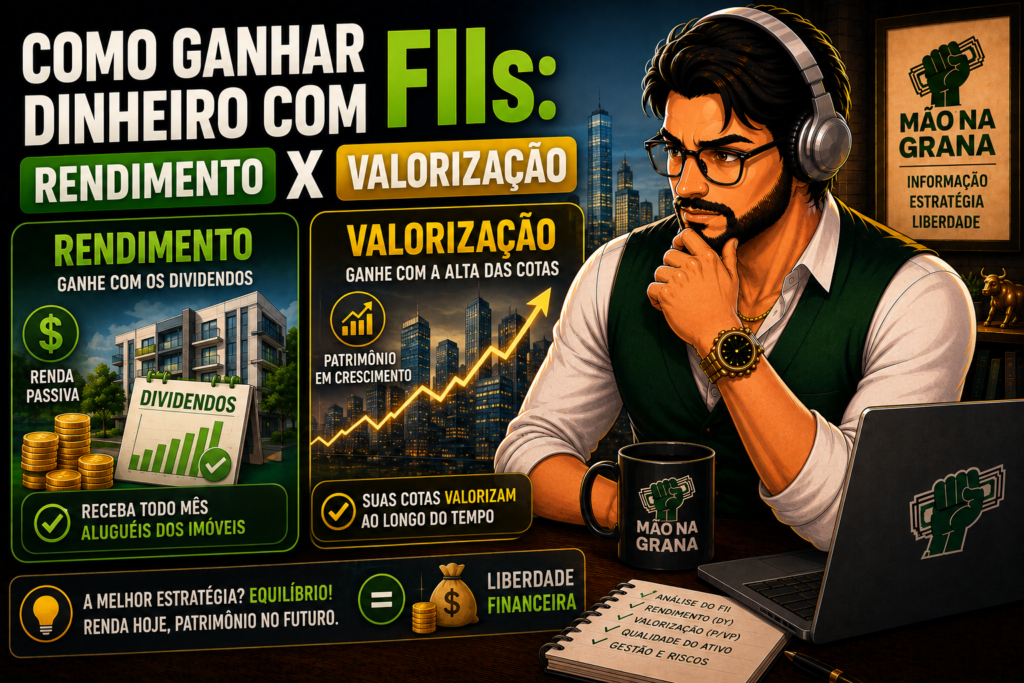
Assim como já explicamos no contexto de ações, um DY muito alto pode ser uma “armadilha” — o chamado “DY ilusório” que já detalhamos no guia de análise fundamentalista se aplica igualmente aqui. Um fundo pode distribuir um rendimento pontual maior num único mês (por exemplo, após a venda de um imóvel), inflando artificialmente a média anual, sem que isso reflita a capacidade real e recorrente de geração de renda do fundo. Por isso, vale sempre olhar o histórico de distribuição ao longo de vários meses, não apenas a média do momento.
Indicador 3: Taxa de Vacância
A vacância mede o percentual de imóveis (ou de receita potencial) que o fundo não está conseguindo alugar. Existem duas formas de medir: a vacância física, que considera a área desocupada em relação à área total do fundo, e a vacância financeira, que considera o impacto dessa desocupação sobre a receita esperada.
Um exemplo prático: se um fundo tem 200 mil m² de área bruta locável e 20 mil m² estão desocupados, a vacância física é de 10%. Mas se esses 20 mil m² representam um imóvel de padrão mais alto (com aluguel por m² acima da média do fundo), a vacância financeira pode ser bem maior que 10% — daí a importância de olhar as duas métricas, não só uma. Vacância consistentemente abaixo de 10%, e estável ou em queda ao longo do tempo, costuma ser um bom sinal.
Indicador 4: Liquidez
Liquidez é a facilidade de comprar ou vender cotas do fundo sem impactar significativamente o preço negociado. Ela costuma ser medida pelo volume médio diário de negociação — o ideal é buscar fundos com volume acima de R$ 500 mil por dia, um patamar considerado confortável pela maioria dos especialistas.
A baixa liquidez é um risco silencioso: imagine comprar R$ 20 mil em cotas de um fundo com DY de 13% e P/VP de 0,88 — números aparentemente ótimos — mas que negocia, em média, apenas R$ 50 mil por dia. Se você precisar vender rapidamente, pode levar dias para conseguir se desfazer da posição sem derrubar o preço, justamente no momento em que mais precisa do dinheiro ou quer aproveitar outra oportunidade.
Como usar os 4 indicadores juntos, na prática
Nenhum desses indicadores deve ser analisado isoladamente. Um P/VP baixo combinado com vacância alta e crescente pode não ser uma “pechincha”, e sim um sinal de que o mercado já está precificando problemas reais na carteira do fundo. Da mesma forma, um DY atrativo perde valor se a liquidez for tão baixa que você não consiga se desfazer da posição quando precisar.
Além desses quatro indicadores, vale complementar a análise lendo o relatório gerencial mensal do fundo (disponível no site da própria gestora), que traz detalhes sobre os imóveis, os inquilinos e os vencimentos de contrato, além de conhecer a reputação da gestora responsável — nomes consolidados no mercado costumam ter histórico mais consistente de gestão.
Próximo passo
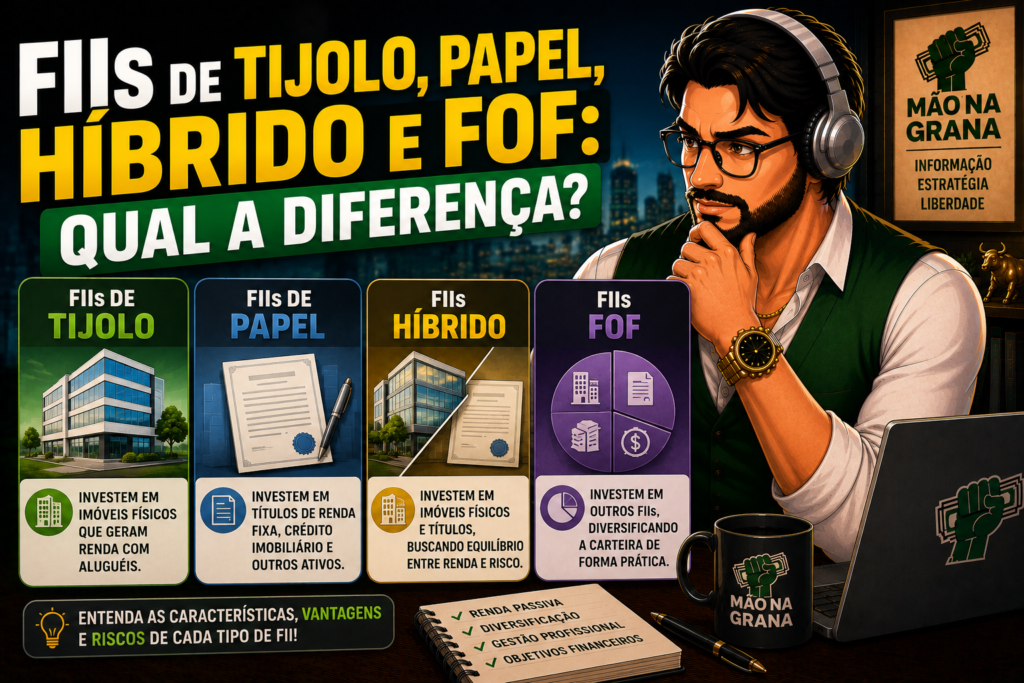
Com esses quatro indicadores, você já tem uma base sólida para avaliar qualquer FII antes de investir. Se ainda não leu, vale revisar os tipos de FII que existem e as regras de isenção de Imposto de Renda, já que a tributação também deve entrar na sua decisão final.
Para se aprofundar ainda mais, essa leitura recomendada sobre finanças pessoais é um bom complemento.
Perguntas frequentes
P/VP abaixo de 1 é sempre uma boa oportunidade de compra?
Não necessariamente. Pode refletir um desconto real ou um problema que o mercado já está precificando — sempre investigue o motivo antes de decidir.
Qual o nível de vacância considerado saudável?
Como referência geral, vacância abaixo de 10%, estável ou em queda, costuma ser vista como confortável — mas isso varia conforme o segmento do fundo.
Por que a liquidez importa tanto quanto o dividendo?
Porque um bom rendimento não compensa se você não conseguir vender suas cotas rapidamente quando precisar, sem prejudicar o preço de venda.
Um DY de 15% ao ano é sempre atrativo?
Não. Vale checar se esse rendimento é recorrente ou fruto de um evento pontual, além de cruzar com a taxa de vacância do fundo antes de qualquer conclusão.