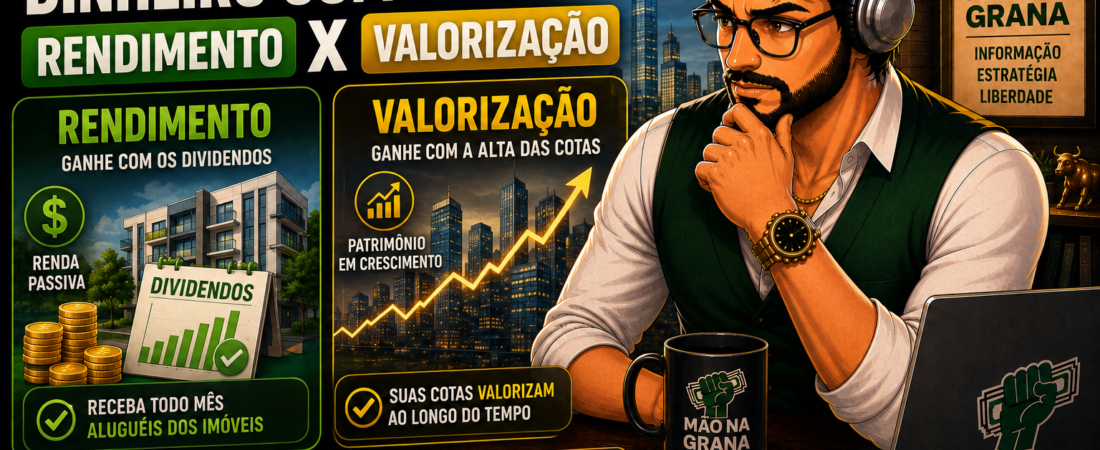
Assim como acontece com ações, investir em Fundos Imobiliários oferece duas formas distintas de retorno. Entender a diferença entre elas — e principalmente como cada uma é tributada — é essencial antes de montar sua estratégia dentro desse tipo de investimento.
Resposta direta: Você ganha dinheiro com FIIs de duas formas: pelo rendimento mensal (parte da receita gerada pelos imóveis ou papéis do fundo, distribuída aos cotistas, geralmente isenta de Imposto de Renda) e pela valorização da cota (diferença entre o preço de compra e venda, sempre tributada em 20% quando há lucro, sem nenhuma faixa de isenção).
Como funciona o rendimento mensal?
Por lei, os FIIs são obrigados a distribuir pelo menos 95% do resultado líquido apurado em regime de caixa aos cotistas — a grande maioria faz isso mensalmente. Esse valor funciona de forma parecida com um aluguel: você recebe uma quantia proporcional à quantidade de cotas que possui, sem precisar vender nada.
Para pessoa física, esses rendimentos são isentos de Imposto de Renda, desde que o fundo tenha no mínimo 100 cotistas (número elevado de 50 para 100 pela Lei nº 14.754/2023), suas cotas sejam negociadas exclusivamente em bolsa e o cotista não detenha 10% ou mais do total de cotas do fundo — condições que a esmagadora maioria dos FIIs disponíveis ao público já cumpre naturalmente.
Como funciona a valorização da cota?
A segunda forma de retorno vem da valorização do preço da cota ao longo do tempo — assim como acontece com ações. Se um FII de tijolo, por exemplo, tem seus imóveis bem administrados e valorizados, ou se a gestão consegue negociar boas aquisições, o preço da cota na bolsa tende a acompanhar esse crescimento. Nesse caso, você lucra ao vender suas cotas por um valor maior do que pagou.
Um exemplo prático: quando cobrimos a aquisição do galpão em Campinas pelo VILG11, mencionamos que o fundo estava sendo negociado com P/VP de cerca de 0,81 — ou seja, abaixo do valor patrimonial. Se, ao longo do tempo, o mercado passar a precificar melhor os ativos do fundo (inclusive por conta dessa nova aquisição), a cota pode se valorizar, gerando ganho de capital para quem vender nesse momento.
Qual a diferença de tributação entre rendimento e venda de cota?
Aqui está um dos pontos que mais confunde investidores que já têm experiência com ações e migram para FIIs: as regras de tributação são bem diferentes entre os dois mercados.
- Rendimento mensal: isento de Imposto de Renda para pessoa física, desde que cumpridas as condições legais mencionadas acima.
- Venda de cotas com lucro: tributada em 20% sobre o ganho de capital, sem nenhuma faixa de isenção — mesmo lucros pequenos são tributáveis. O imposto deve ser calculado pelo próprio investidor e pago via DARF (código 6015) até o último dia útil do mês seguinte ao da venda.
Essa é uma diferença importante em relação às ações: no mercado de ações, existe isenção de Imposto de Renda para vendas de até R$ 20 mil por mês no mercado à vista. Para FIIs, essa isenção simplesmente não existe — qualquer lucro na venda de cotas é tributado, independentemente do valor da operação. Um exemplo prático: se você comprou R$ 10 mil em cotas e vendeu por R$ 15 mil, precisa recolher 20% sobre o lucro de R$ 5 mil — ou seja, R$ 1.000 de imposto — mesmo que essa tenha sido sua única operação do mês.
Um detalhe que ajuda bastante: caso você tenha prejuízo na venda de cotas em um mês, esse valor pode ser usado para compensar lucros futuros em outras operações de FII, reduzindo o imposto devido mais adiante. Só não é possível compensar prejuízo de FII com lucro de ações, ou vice-versa — são regimes fiscais separados.
Qual das duas formas de ganho costuma pesar mais na estratégia?
Para a maioria dos investidores de FIIs, o rendimento mensal costuma ser o principal atrativo, especialmente para quem busca renda passiva recorrente. A valorização de cota, embora relevante, tende a ser mais significativa em fundos de tijolo bem geridos ao longo de ciclos econômicos favoráveis — como vimos que pode acontecer quando a Selic cai e o valor presente dos aluguéis futuros de um imóvel aumenta.
Um erro comum de quem está começando é focar exclusivamente no rendimento mensal e ignorar completamente a oscilação do preço da cota — o que pode gerar surpresas desagradáveis caso o valor investido caia de forma relevante, mesmo que os rendimentos mensais continuem sendo pagos normalmente.
Dá para combinar as duas estratégias na mesma carteira?
Sim, e essa é a abordagem mais comum entre investidores experientes de FIIs. Uma carteira pode equilibrar fundos com foco mais previsível em rendimento (como fundos de papel ou de tijolo com contratos longos) com fundos que ofereçam maior potencial de valorização de cota no médio prazo — como fundos negociados com desconto relevante em relação ao valor patrimonial, na expectativa de reprecificação futura.
Próximo passo
Agora que você entende as duas formas de retorno em FIIs e a diferença de tributação entre elas, vale revisitar os tipos de FII que existem para entender qual combina melhor com o tipo de retorno que você busca — tijolo, papel, híbrido ou fundo de fundos.
Se ainda não leu, o guia completo de como investir em FIIs do zero reúne toda a jornada desde os primeiros passos. Para se aprofundar ainda mais, essa leitura recomendada sobre finanças pessoais é um bom complemento.
Perguntas frequentes
Preciso pagar imposto todo mês sobre o rendimento de FII?
Não. O rendimento mensal distribuído é isento de Imposto de Renda para pessoa física, desde que as condições legais sejam cumpridas.
Se eu vender uma cota de FII com prejuízo, preciso pagar algo?
Não. Só há tributação quando existe lucro na venda. O prejuízo, inclusive, pode ser usado para compensar ganhos futuros em outras vendas de FII.
Por que a tributação de FII é diferente da tributação de ações?
São regimes legais distintos: a isenção de R$ 20 mil por mês para vendas se aplica especificamente a ações, com base na Lei 11.033/2004. Para FIIs, a Receita Federal já esclareceu que qualquer ganho de capital na venda é tributado em 20%, sem essa faixa de isenção.
É melhor focar em rendimento ou em valorização de cota?
Depende do seu objetivo. Quem busca renda passiva recorrente tende a priorizar o rendimento mensal; quem tem um horizonte de médio prazo e tolerância a oscilação de preço pode se beneficiar também da valorização da cota.