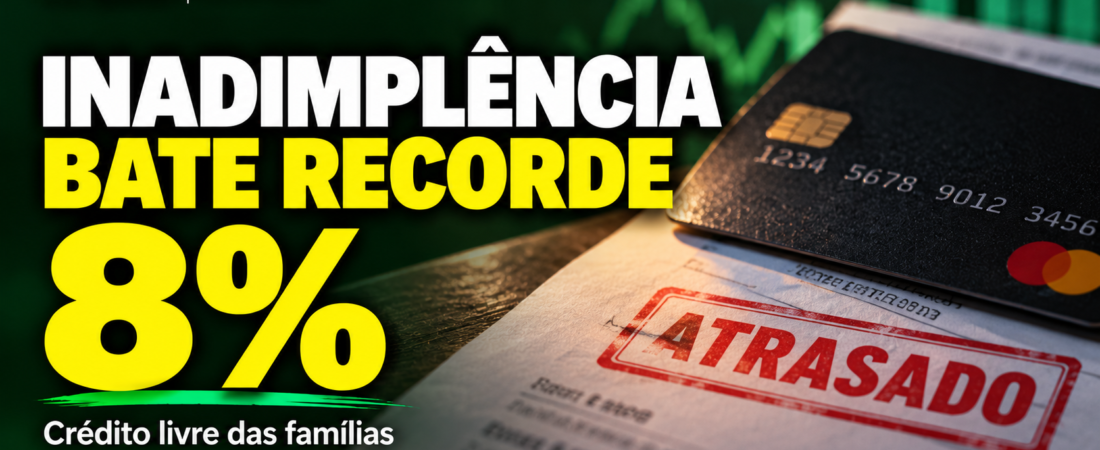
A inadimplência das famílias brasileiras nas operações de crédito livre chegou a 8% em agosto de 2026, maior nível da série histórica do Banco Central (BC).
O indicador avançou 0,2 ponto percentual em relação a julho e acumula alta de 1 ponto percentual em 12 meses. A taxa considera operações de crédito com pagamentos em atraso há mais de 90 dias.
Os números foram divulgados nesta terça-feira (29) pelo Banco Central e mostram que o avanço da inadimplência ocorre em um ambiente de juros elevados no crédito às famílias. A taxa média das operações de crédito livre para pessoas físicas chegou a 61,7% ao ano em agosto.
Inadimplência das famílias chega a 8%
A taxa de 8% se refere especificamente às operações de crédito livre destinadas às pessoas físicas.
No crédito livre, bancos e demais instituições financeiras têm maior liberdade para definir taxas de juros e condições das operações, diferentemente das modalidades de crédito direcionado, que seguem regras específicas ou possuem destinação determinada.
Por isso, o dado de 8% não significa que 8% de todo o crédito concedido no Brasil esteja inadimplente.
Considerando o crédito livre como um todo, incluindo pessoas físicas e empresas, a inadimplência ficou em 6,6%. Entre as empresas, a taxa ficou em aproximadamente 4,3%.
Já quando são consideradas todas as operações de crédito do Sistema Financeiro Nacional, incluindo recursos livres e direcionados, a inadimplência ficou próxima de 5%.
Juros do crédito para famílias chegam a 61,7% ao ano
Além da inadimplência recorde, os dados do Banco Central mostram que o custo do crédito continua elevado para as famílias brasileiras.
A taxa média de juros das operações de crédito livre para pessoas físicas passou de 60,3% ao ano em julho para 61,7% ao ano em agosto.
As taxas efetivamente cobradas variam bastante de acordo com a modalidade, instituição financeira e perfil do cliente. Algumas linhas, especialmente aquelas sem garantia ou utilizadas em situações emergenciais, apresentam juros muito superiores à média.
Rotativo do cartão chega a 449,4% ao ano
Entre as modalidades mais caras está o crédito rotativo do cartão.
A taxa média do rotativo chegou a 449,4% ao ano em agosto, acima dos 436,2% registrados no mês anterior.
O rotativo é acionado quando o consumidor não paga integralmente a fatura do cartão de crédito e financia parte do saldo restante.
Já os juros médios do cartão parcelado ficaram em 192,1% ao ano.
As taxas anualizadas servem para demonstrar o custo financeiro da modalidade ao longo do tempo. O valor efetivamente pago por cada consumidor depende do saldo financiado, do prazo, das condições da operação e das regras aplicáveis ao cartão.
Endividamento das famílias chega a 49,9% da renda
Outro indicador acompanhado pelo Banco Central mostra que o endividamento das famílias chegou a 49,9% da renda acumulada em 12 meses.
O comprometimento mensal da renda das famílias com o pagamento de dívidas ficou próximo de 28,7%.
Apesar de relacionados, endividamento e inadimplência não significam a mesma coisa.
Uma pessoa é considerada endividada quando possui obrigações financeiras, como financiamento imobiliário, empréstimo, financiamento de veículo ou saldo parcelado no cartão, mesmo que esteja pagando todas as parcelas dentro do prazo.
Já a inadimplência utilizada pelo Banco Central neste indicador considera operações que apresentam parcelas com atraso superior a 90 dias.
Renegociação de dívidas volta ao centro das atenções
O avanço da inadimplência ocorre em um momento em que a renegociação de dívidas volta a ganhar espaço no debate econômico.
O governo prepara uma nova etapa do programa de renegociação, o Desenrola Brasil 3.0, com expectativa de novas condições para consumidores endividados.
Os dois acontecimentos, porém, devem ser analisados separadamente: os dados divulgados pelo Banco Central mostram a evolução do mercado de crédito, enquanto as condições e o público atendido pela nova etapa do programa dependem das regras definidas pelo governo.
Estoque de crédito chega a cerca de R$ 7,4 trilhões
Mesmo com o aumento da inadimplência, o estoque total de crédito do Sistema Financeiro Nacional continuou crescendo.
O volume chegou a aproximadamente R$ 7,4 trilhões em agosto, avanço de 1,7% no mês.
Nas novas concessões de crédito livre, entretanto, houve redução de 0,4% em relação ao mês anterior. Considerando apenas as pessoas físicas, a queda foi de aproximadamente 2,1%.
Os números ajudam a mostrar um cenário no qual o crédito continua representando uma parcela importante da economia brasileira, enquanto juros elevados e aumento dos atrasos pressionam parte das famílias.
O que os dados do Banco Central mostram?
Os indicadores de agosto mostram uma combinação de inadimplência recorde no crédito livre das famílias, juros elevados e endividamento próximo de metade da renda anual acumulada.
- Inadimplência no crédito livre das famílias: 8%;
- Juros médios do crédito livre para pessoas físicas: 61,7% ao ano;
- Rotativo do cartão: 449,4% ao ano;
- Cartão parcelado: 192,1% ao ano;
- Endividamento das famílias: 49,9% da renda acumulada em 12 meses;
- Comprometimento mensal da renda: aproximadamente 28,7%;
- Estoque total de crédito: cerca de R$ 7,4 trilhões.
Os dados fazem parte das Estatísticas Monetárias e de Crédito do Banco Central, divulgadas mensalmente pela instituição.