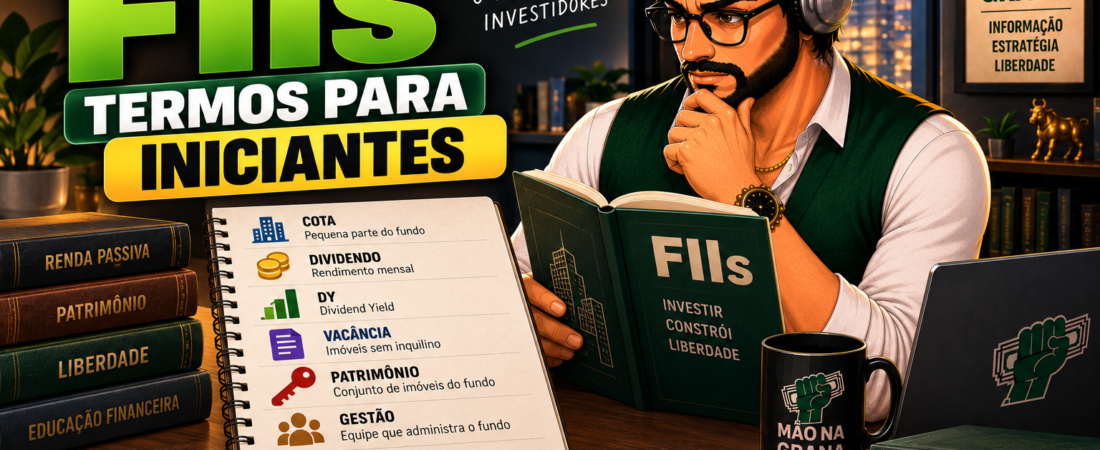
Quem começa a investir em fundos imobiliários logo esbarra num problema que não tem nada a ver com dinheiro: o vocabulário. Relatórios gerenciais, comunicados e análises são recheados de siglas e termos técnicos que ninguém explica — ABL, cap rate, vacância financeira, P/VP, IFIX. Este guia organiza os principais termos não em ordem alfabética, mas pelo lugar onde você realmente vai encontrar cada um.
Resposta direta: Os termos mais importantes do universo de FIIs são ABL (área bruta locável), cap rate (taxa de retorno do imóvel sobre o valor pago), IFIX (índice que mede o desempenho médio dos FIIs na B3), vacância (percentual desocupado, física ou financeira), P/VP (preço da cota sobre valor patrimonial) e dividend yield (retorno em rendimentos). Todos aparecem no relatório gerencial mensal de qualquer fundo.
Termos que você encontra na hora de comprar
Cota
É a menor fração de um fundo imobiliário — o equivalente à “ação” no mercado de renda variável. Ao comprar cotas, você se torna cotista e passa a ter direito a uma parte proporcional dos rendimentos distribuídos pelo fundo.
Ticker (o código com final 11)
É o código de negociação do fundo na bolsa. No Brasil, praticamente todos os FIIs terminam em 11 — como VILG11, TRXF11 e HGLG11. Vale um alerta: o final 11 também é usado por Units de empresas (como TAEE11 e SANB11), que são ações, não fundos imobiliários. A distinção entre esses casos está detalhada no nosso guia sobre ações ON, PN e Units.
Liquidez (volume médio diário)
Mede a facilidade de comprar e vender cotas sem afetar o preço. É expressa pelo volume financeiro negociado por dia. Como referência prática, fundos que negociam acima de R$ 500 mil por dia costumam ser considerados confortáveis para o investidor pessoa física.
IFIX
É o principal índice de fundos imobiliários da B3 — o equivalente ao Ibovespa, mas para FIIs. Reúne os fundos mais negociados e serve de benchmark, ou seja, de referência para comparar se a sua carteira está rendendo acima ou abaixo da média do mercado. Para integrar o índice, um fundo precisa ter presença em pelo menos 60% dos pregões nos 12 meses anteriores, entre outros critérios de liquidez.
Termos do relatório gerencial: fundos de tijolo
ABL (Área Bruta Locável)
É a área, em metros quadrados, efetivamente disponível para locação em um imóvel — ou na carteira inteira de um fundo. É a métrica padrão para medir o “tamanho” de um FII de tijolo. Em shoppings, a ABL considera todas as áreas alugáveis, com exceção dos quiosques.
Exemplo real: quando cobrimos a compra do galpão em Campinas pelo VILG11, o imóvel tinha 46.296 m² de ABL, adquiridos por R$ 140 milhões — o que dá R$ 3.024 por metro quadrado de área locável. É assim que o mercado compara o preço de aquisições entre fundos diferentes.
Vacância física x vacância financeira
Vacância é o percentual desocupado, mas existem duas formas de medir — e a diferença importa mais do que parece.
A vacância física considera a área vazia em relação à área total. Se um fundo tem 200 mil m² de ABL e 20 mil m² desocupados, a vacância física é de 10%.
A vacância financeira considera o impacto sobre a receita esperada. Se aqueles 20 mil m² vazios correspondem ao imóvel mais caro da carteira, a vacância financeira pode passar de 15% — muito acima dos 10% físicos.
Existem casos que só aparecem em uma das métricas: um imóvel ocupado, mas com carência de aluguel negociada, está em vacância financeira sem estar em vacância física. Já um inquilino que saiu, mas segue pagando multa contratual, aparece na vacância física sem impactar tanto a financeira.
Cap rate (taxa de capitalização)
Mostra o retorno anual que um imóvel gera em relação ao valor pago por ele. A fórmula é: receita anual líquida do imóvel dividida pelo valor de aquisição, multiplicada por 100.
Exemplo prático: um imóvel que gera R$ 120 mil por ano em aluguéis líquidos (já descontadas vacância e despesas operacionais) e foi avaliado em R$ 1,5 milhão tem cap rate de 8% (120.000 ÷ 1.500.000 × 100). No caso da aquisição do VILG11 em Campinas, o cap rate de entrada estimado foi de 9,7%.
Um cuidado importante: cap rate muito acima da média do segmento pode indicar oportunidade — ou risco elevado. Imóveis com alta taxa de ocupação e boa localização tendem a ter cap rates menores e mais estáveis, justamente por serem mais seguros.
Contratos típicos e atípicos
Contratos típicos seguem a lei do inquilinato tradicional, com possibilidade de revisão de valor e rescisão mais flexível. Contratos atípicos (comuns em operações “built to suit”, em que o imóvel é construído sob medida para o inquilino) têm prazos longos e multas rescisórias pesadas, o que dá muito mais previsibilidade de receita ao fundo.
Absorção líquida
É a diferença entre a área ocupada e a área desocupada em uma região, num determinado período. Absorção líquida negativa é um sinal de alerta: indica tendência de aumento da vacância naquele mercado nos meses seguintes.
Termos de rentabilidade e preço
Dividend Yield (DY)
Percentual de rendimento distribuído em relação ao preço da cota, geralmente medido em 12 meses. Um DY alto isoladamente não é garantia de nada — pode refletir um rendimento pontual não recorrente, ou uma queda forte no preço da cota. Detalhamos essa armadilha no guia sobre como analisar um FII antes de investir.
Patrimônio Líquido e Valor Patrimonial por Cota (VPA)
O patrimônio líquido é a diferença entre os ativos e os passivos do fundo — o valor contábil dele. Dividindo esse número pela quantidade total de cotas, chega-se ao valor patrimonial por cota, que representa quanto vale “no papel” cada cota que você possui.
P/VP (Preço sobre Valor Patrimonial)
Divide o preço da cota na bolsa pelo valor patrimonial por cota. Abaixo de 1 significa que o fundo é negociado com desconto sobre seu valor contábil; acima de 1, com ágio. O VILG11, por exemplo, estava com P/VP em torno de 0,81 quando cobrimos a aquisição em Campinas — ou seja, com desconto de cerca de 19% sobre o patrimônio.
Rendimento e provento
São os valores distribuídos mensalmente aos cotistas. Por lei, FIIs precisam distribuir pelo menos 95% do resultado líquido apurado em regime de caixa. Esses rendimentos são isentos de Imposto de Renda para pessoa física dentro das condições que explicamos no guia sobre tributação de FIIs.
Termos de custo e gestão
Taxa de administração
Percentual anual cobrado sobre o patrimônio líquido (ou sobre o valor de mercado) do fundo, destinado a remunerar administrador e gestor. Já vem descontada do rendimento que você recebe — não é cobrada à parte.
Taxa de performance e benchmark
A taxa de performance é uma cobrança adicional feita quando o fundo supera um índice de referência previamente definido no regulamento — o benchmark. Muitos FIIs usam o IFIX ou o IGP-M mais um spread como referência. Funciona como um prêmio pelo bom desempenho da gestão.
Gestão ativa x gestão passiva
Na gestão ativa, o gestor compra e vende ativos buscando superar o benchmark. Na passiva, apenas mantém a carteira definida no regulamento, com pouca movimentação. Fundos híbridos e de papel tendem a ter gestão mais ativa, enquanto muitos fundos de tijolo operam de forma mais passiva — diferença que detalhamos no guia sobre os tipos de FII.
Termos de eventos, pagamentos e ofertas
Data-com e data ex
A data-com é o último dia em que você precisa ter a cota na carteira para receber o rendimento anunciado. A partir da data ex, quem comprar não recebe mais aquele provento específico, e o preço da cota costuma sofrer um ajuste técnico equivalente ao valor distribuído.
Amortização de cotas
É a devolução de parte do capital que você investiu — diferente de rendimento. Isso importa na declaração: amortização reduz seu custo de aquisição, em vez de ser lançada como rendimento isento.
Emissão, direito de preferência e fator de proporção
Quando um fundo quer captar dinheiro para novas aquisições, ele faz uma emissão de cotas. Os cotistas atuais costumam ter direito de preferência — a chance de comprar antes do mercado geral, mantendo sua participação. O fator de proporção indica quantas cotas novas você pode subscrever para cada cota que já possui.
Assembleia de cotistas
Reunião em que os cotistas deliberam sobre assuntos relevantes do fundo — mudanças no regulamento, aquisições grandes, troca de gestor ou até liquidação. Pode ser convocada pelo administrador ou por um grupo mínimo de cotistas.
Termos específicos de fundos de papel
CRI (Certificado de Recebíveis Imobiliários)
Título de renda fixa lastreado em créditos imobiliários — o principal ativo dos FIIs de papel. Na prática, o fundo “empresta” dinheiro ao setor imobiliário e recebe juros.
Indexador (IPCA, CDI, IGP-M)
É o índice ao qual a remuneração do CRI está atrelada. Fundos indexados ao CDI tendem a render mais quando a Selic sobe; os atrelados ao IPCA protegem melhor contra inflação.
Risco de crédito
É o risco de o devedor do CRI não pagar. É o principal risco de um fundo de papel, assim como a vacância é o principal risco de um fundo de tijolo.
Termo de risco que vale conhecer: alavancagem
Alavancagem é o uso de dívida para comprar mais ativos do que o patrimônio próprio permitiria. Amplifica tanto ganhos quanto perdas.
Exemplo real: quando cobrimos a fala do CEO da TRX sobre o TRXF11, o fundo apresentava alavancagem de 29,05% pela métrica bruta e 20,14% pela líquida (que desconta investimentos com liquidez). Em cenários de juros altos, dívida mais cara pode pressionar os rendimentos distribuídos.
Como ler um relatório gerencial usando esses termos
Todo FII publica mensalmente um relatório gerencial no site da gestora e no da B3. É lá que praticamente todos esses termos aparecem juntos. Um roteiro prático de leitura:
- Comece pelo resumo: patrimônio líquido, valor patrimonial por cota e número de cotistas (lembrando que o mínimo de 100 cotistas é condição para a isenção de IR).
- Vá para a vacância: compare a física com a financeira e veja se a tendência é de alta ou queda nos últimos meses.
- Confira o rendimento distribuído e compare com os meses anteriores, buscando consistência, não apenas o número do mês.
- Olhe os vencimentos de contrato: uma concentração grande de contratos vencendo no mesmo ano é um risco de vacância futura.
- Verifique o endividamento e o custo da dívida, se o fundo for alavancado.
Próximo passo
Com esse vocabulário, os relatórios e análises de FIIs deixam de parecer código cifrado. Se você está começando agora, vale voltar ao guia completo de como investir em FIIs do zero, que organiza toda a jornada desde o primeiro passo.
Para se aprofundar ainda mais, essa leitura recomendada sobre finanças pessoais é um bom complemento.
Perguntas frequentes
Cap rate e dividend yield são a mesma coisa?
Não. O cap rate mede o retorno de um imóvel específico sobre o valor pago por ele; o dividend yield mede o rendimento distribuído aos cotistas sobre o preço da cota na bolsa. Um é do imóvel, o outro é do investidor.
Por que existe vacância física e financeira separadas?
Porque nem toda área vazia impacta a receita na mesma proporção. Um imóvel caro desocupado pesa mais no bolso do fundo do que um barato do mesmo tamanho.
O IFIX serve para quê na prática?
Como referência de comparação. Se sua carteira de FIIs rendeu menos que o IFIX no período, vale investigar quais fundos ficaram para trás e por quê.
Onde encontro o relatório gerencial de um fundo?
No site da gestora responsável e na página do fundo no site da B3. A publicação costuma ser mensal.