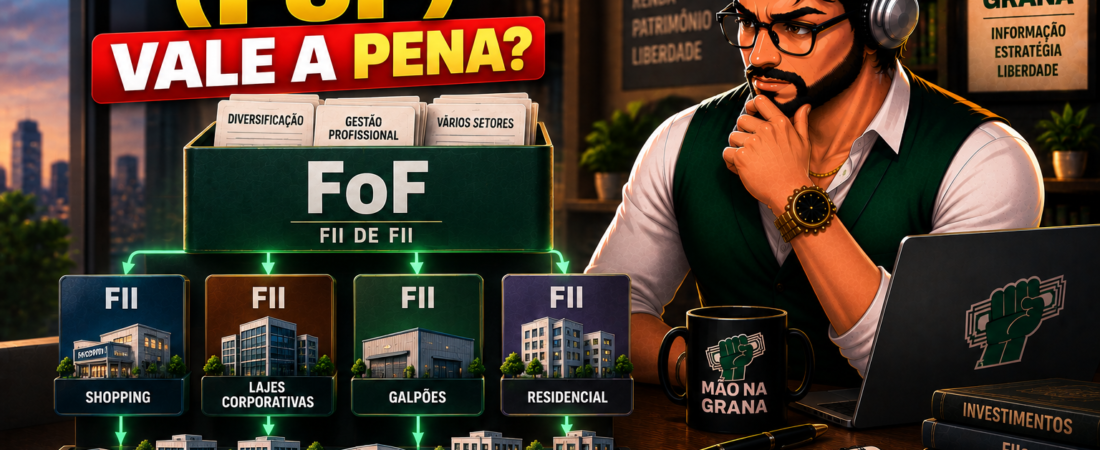
Imagine comprar uma única cota e, com ela, ter acesso indireto a 20 ou 30 fundos imobiliários diferentes de uma só vez. É exatamente essa a proposta do Fundo de Fundos, ou FoF — um FII que, em vez de comprar imóveis ou papéis diretamente, compra cotas de outros FIIs. Parece a solução perfeita para quem não quer estudar fundo por fundo. Mas será que ainda faz sentido depois que você já aprendeu a analisar um FII sozinho?
Resposta direta: Um Fundo de Fundos (FoF) investe em cotas de outros FIIs, oferecendo diversificação instantânea e gestão profissional através de uma única compra. A principal desvantagem é a taxação dupla: você paga a taxa de administração do FoF e, indiretamente, a de cada fundo que ele carrega. Vale mais a pena para quem está começando ou tem pouco tempo para analisar fundos individualmente; faz menos sentido para quem já sabe montar e acompanhar sua própria carteira.
Como funciona um Fundo de Fundos?
Um FoF de FIIs costuma manter entre 20 e 30 fundos diferentes na carteira, distribuídos entre os segmentos que já detalhamos no guia sobre tijolo, papel, híbrido e FoF. O gestor do FoF é quem decide quais fundos comprar, em que proporção, e quando trocar posições — vendendo o que considera caro e comprando o que julga descontado.
O retorno do FoF vem de três fontes combinadas: os rendimentos mensais distribuídos pelos fundos que ele carrega, a valorização das cotas desses fundos, e o ganho (ou perda) que o próprio gestor gera ao trocar posições dentro da carteira.
Vantagens de investir em um FoF
Diversificação instantânea
Com uma única compra, você passa a ter exposição indireta a dezenas de fundos, de segmentos e gestoras diferentes. Para quem tem pouco capital, isso resolve um problema prático: montar manualmente uma carteira diversificada de 15 ou 20 FIIs individuais exige capital e tempo que nem todo investidor iniciante tem disponível.
Gestão profissional
O gestor do FoF acompanha o mercado em tempo integral, analisando relatórios gerenciais, vacância, endividamento e valuation de dezenas de fundos — o trabalho que detalhamos no guia sobre como analisar um FII antes de investir. Para quem não tem tempo ou interesse em fazer essa análise por conta própria, terceirizar essa tarefa pode ser um bom negócio.
Acesso a ofertas restritas
Gestores profissionais de FoF frequentemente têm acesso a ofertas de cotas que não chegam facilmente ao pequeno investidor, ou conseguem negociar condições melhores por operarem em volume maior.
Desvantagens de investir em um FoF
Taxação dupla
Essa é a desvantagem mais citada, e por bom motivo. Além da taxa de administração cobrada pelo próprio FoF, você também paga, de forma indireta, a taxa de administração de cada um dos fundos que compõem a carteira dele. Na prática, uma parte do seu rendimento é consumida duas vezes antes de chegar até você.
Falta de controle sobre a composição
Ao comprar um FoF, você abre mão de escolher exatamente quais fundos terá na carteira. Se o gestor decidir concentrar posição em um segmento que você não gostaria de ter, ou evitar um fundo que você considera excelente, não há como intervir — a decisão é inteiramente do gestor.
Risco de gestão
Gestão profissional não é sinônimo de acerto garantido. Gestores são pessoas, e pessoas erram. Um FoF mal gerido pode concentrar posições demais, comprar fundos caros no momento errado, ou simplesmente ter desempenho abaixo da média do mercado — cobrando taxa por isso mesmo assim.
A pergunta que ninguém mais faz: ainda vale a pena depois que você aprende a analisar sozinho?
Aqui está o ponto que a maioria dos artigos sobre FoF não aborda. Se você chegou até este satélite do nosso cluster, já passou pelos guias de como analisar um FII e de quais riscos observar. Ou seja: você já tem, pelo menos em teoria, as ferramentas para montar sua própria carteira diversificada sem pagar uma segunda camada de taxa.
A resposta honesta é: depende do que você valoriza mais entre duas coisas concorrentes — tempo ou controle. Se você tem disposição para acompanhar relatórios gerenciais mensalmente, comparar P/VP e vacância entre fundos, e rebalancear sua carteira periodicamente, montar sua própria diversificação tende a ser mais barato no longo prazo, porque elimina a segunda camada de taxa. Se você prefere delegar esse trabalho e aceita pagar por isso, o FoF continua sendo uma solução legítima — só que agora escolhida de forma consciente, não por falta de alternativa.
Vale registrar uma tendência de mercado: a indústria de FoFs vem perdendo espaço para os chamados fundos multiestratégia, que combinam a flexibilidade de investir em cotas de outros FIIs, adquirir imóveis diretamente e participar de operações de crédito mais complexas — um modelo híbrido que tenta reunir o melhor dos dois mundos.
Para quem o FoF faz mais sentido?
- Quem está começando agora e ainda não tem confiança para analisar fundos individualmente.
- Quem tem pouco capital para montar uma diversificação relevante comprando FIIs um por um.
- Quem tem pouco tempo para acompanhar relatórios gerenciais com regularidade.
- Quem valoriza simplicidade acima de otimização de custo no longo prazo.
Para quem faz menos sentido?
- Quem já domina a análise de FIIs individuais e tem tempo para acompanhar sua própria carteira.
- Quem quer controle total sobre em quais segmentos e fundos específicos investir.
- Quem prioriza minimizar custos no longo prazo, já que a taxa dupla corrói parte do retorno composto ao longo dos anos.
O que observar antes de escolher um FoF
Se você decidir que o FoF faz sentido para o seu momento, alguns pontos merecem atenção antes de escolher qual:
- Verifique a estratégia declarada. Alguns FoFs focam em renda recorrente, outros em ganho de capital através de troca ativa de posições — escolha o que combina com seu objetivo.
- Compare o histórico de desempenho com o IFIX e com fundos multiestratégia semelhantes, não apenas com outros FoFs.
- Olhe a composição atual da carteira, disponível no relatório gerencial, para confirmar que a diversificação declarada é real e não concentrada em poucos segmentos.
- Considere a liquidez, que costuma ser menor em FoFs do que em fundos de tijolo populares — o que já detalhamos no glossário de termos de FIIs.
Próximo passo
Com este satélite, você concluiu a jornada completa sobre fundos imobiliários que construímos aqui no blog — do conceito básico até a decisão final entre montar sua própria carteira ou terceirizá-la para um gestor. Se quiser revisitar o caminho completo, volte ao guia completo de como investir em FIIs do zero.
Para se aprofundar ainda mais em como avaliar investimentos antes de montar sua carteira, essa leitura recomendada sobre finanças pessoais é um bom complemento.
Perguntas frequentes
FoF é mais seguro que um FII individual?
Não necessariamente mais seguro, mas geralmente mais diversificado — o que reduz o impacto de um problema pontual em um único fundo. Ainda é renda variável, com riscos próprios.
A taxa dupla de um FoF é sempre um problema?
Depende do valor que você atribui ao tempo economizado. Para quem não analisaria fundos individualmente de qualquer forma, a taxa extra pode ser um custo razoável pela conveniência.
Posso ter FoF e FIIs individuais na mesma carteira?
Sim, e essa é uma estratégia comum: usar o FoF como base diversificada e complementar com fundos individuais que você mesmo escolheu e acompanha.
Um FoF sempre bate o IFIX?
Não. O desempenho depende diretamente da qualidade da gestão — assim como qualquer estratégia ativa, um FoF pode superar ou ficar abaixo do índice de referência.