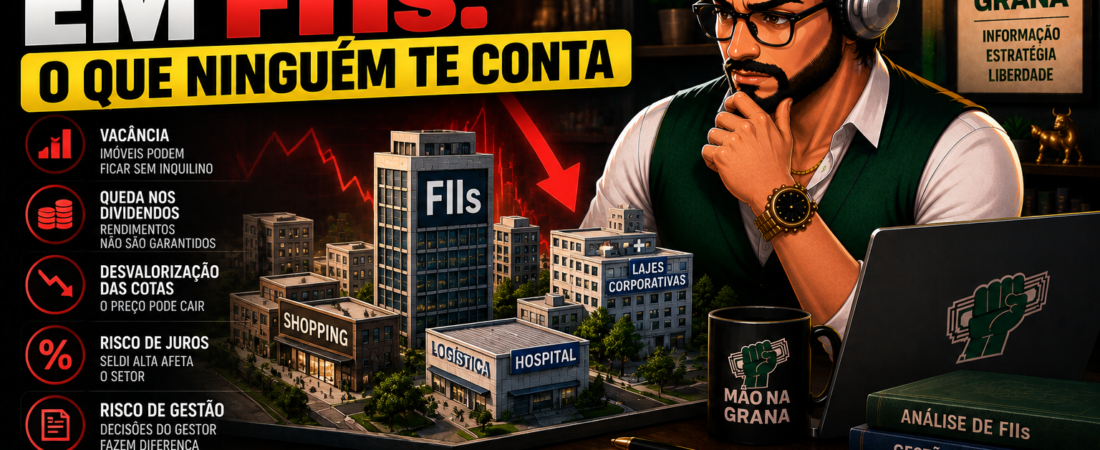
Fundos imobiliários são frequentemente apresentados como um investimento tranquilo: você compra cotas, recebe um “aluguel” todo mês e pronto. A parte que aparece menos nas propagandas é que FII é renda variável — e renda variável tem risco. Conhecer esses riscos não é motivo para desistir; é justamente o que separa quem investe com consciência de quem se surpreende negativamente lá na frente.
Resposta direta: Sim, FIIs podem dar prejuízo. Os principais riscos são vacância (imóveis desocupados), inadimplência (inquilinos que não pagam), alavancagem (dívida do fundo), risco de crédito (em fundos de papel), oscilação do preço da cota, baixa liquidez, liquidação do fundo e até perda da isenção de Imposto de Renda. Nenhum deles é motivo para evitar FIIs, mas todos precisam ser entendidos antes de investir.
FII pode dar prejuízo?
Pode, e de duas formas distintas. A primeira é a queda do preço da cota: se você comprou a R$ 100 e o mercado passa a negociar a R$ 80, existe uma perda — que só se materializa se você vender, mas existe. A segunda é a redução ou suspensão dos rendimentos mensais: o fundo distribui o que gera de caixa, e se essa geração cai, o valor que pinga na sua conta cai junto.
Vale reforçar algo que já explicamos no guia sobre as duas formas de ganhar dinheiro com FIIs: o rendimento mensal não é garantido. Ele depende do desempenho real dos imóveis ou dos títulos que compõem a carteira do fundo.
Risco 1: Vacância (o mais visível)
Vacância é o percentual de imóveis desocupados na carteira do fundo. Quando um inquilino sai e o espaço fica vazio, aquela receita de aluguel simplesmente desaparece — e o rendimento distribuído aos cotistas encolhe na mesma proporção.
Mas aqui vai a nuance que a maioria dos investidores iniciantes erra: vacância alta não é automaticamente ruim, nem vacância baixa é automaticamente boa. É preciso contexto. Um fundo pode ter vacância elevada porque acabou de comprar um imóvel em fase de ocupação — situação temporária e até esperada. Outro pode ter vacância baixíssima porque manteve inquilinos pagando aluguéis muito abaixo do mercado, o que limita o crescimento futuro da receita.
Como já detalhamos no guia de análise de FIIs, existem duas métricas: a vacância física (área vazia sobre área total) e a vacância financeira (impacto sobre a receita esperada). Sempre olhe as duas — 10% de área vazia pode significar 20% de receita perdida, se o imóvel desocupado for o mais valioso da carteira.
O sinal de alerta real não é a vacância alta pontual, e sim a vacância prolongada e crescente, especialmente quando atinge a maior parte dos ativos ao longo de vários trimestres seguidos.
Risco 2: Inadimplência (o mais silencioso)
Diferente da vacância, a inadimplência é invisível no primeiro momento: o imóvel continua ocupado, o contrato continua válido, mas o inquilino simplesmente para de pagar. O efeito no seu bolso é o mesmo — menos caixa entrando, menos rendimento distribuído.
O problema costuma ir além do atraso em si. Quando um inquilino entra em dificuldade financeira, é comum que a negociação para mantê-lo no imóvel envolva desconto no aluguel — o que reduz a receita mesmo depois de “resolvido” o problema. E existe ainda o risco seguinte: um inquilino inadimplente hoje pode virar uma vacância amanhã.
Contratos típicos (os tradicionais, regidos pela lei do inquilinato) oferecem menos proteção nesse cenário, porque têm multas rescisórias mais brandas. Já os contratos atípicos, comuns em operações “built to suit”, trazem multas pesadas e prazos longos — o que dá mais previsibilidade ao fundo.
Risco 3: Alavancagem (o mais perigoso e menos compreendido)
Alavancagem é o uso de dívida para comprar mais ativos do que o patrimônio próprio permitiria. Quando dá certo, o fundo cresce mais rápido e distribui mais. Quando dá errado, a conta chega dobrada — porque a dívida precisa ser paga independentemente de o imóvel estar gerando receita ou não.
Warren Buffett tem uma analogia conhecida para explicar isso: comparar uma carteira alavancada a dirigir um carro com um punhal fixado no volante, apontado para o peito do motorista. O punhal faz de você um motorista mais cuidadoso — mas basta um buraco imprevisto na estrada para que a consequência seja fatal. E buracos, por definição, são imprevisíveis.
Um exemplo real e recente: quando cobrimos a fala do CEO da TRX sobre o TRXF11, o fundo apresentava alavancagem de 29,05% pela métrica bruta, com saldo devedor de securitizações de R$ 2,75 bilhões. O próprio CEO afirmou publicamente que não poderia prometer a manutenção do patamar de dividendos — e reconheceu que gostaria de reduzir o indicador para a faixa de 20% a 25%.
Como funciona a alavancagem em FII, na prática
Aqui está um ponto que confunde muita gente. Fundos imobiliários se alavancam através de securitização de recebíveis: o fundo emite um CRI lastreado no fluxo de aluguéis que vai receber, antecipando esse dinheiro para comprar novos ativos. Não há ônus real sobre o imóvel — o que é cedido é o direito de receber os aluguéis, não a propriedade.
A Lei 14.754, de dezembro de 2023, abriu a possibilidade de os FIIs constituírem ônus real diretamente sobre imóveis de sua titularidade, o que seria uma flexibilização significativa. Porém, a CVM esclareceu que essa mudança depende de regulamentação específica ainda pendente — ou seja, até a edição de norma própria, os fundos seguem restritos ao modelo tradicional. Como esse é um tema em aberto no regulador, vale conferir o status atual junto à CVM antes de tomar qualquer decisão baseada nisso.
Os riscos concretos da alavancagem
- Risco de liquidez: o fundo pode não ter caixa suficiente para honrar as parcelas da dívida em um momento ruim.
- Descasamento de indexadores: se a dívida é corrigida por um índice (IPCA, por exemplo) e os aluguéis por outro, o fundo pode ver o custo da dívida subir mais rápido que a receita.
- Perda de previsibilidade: justamente o principal atrativo dos FIIs — a renda estável — é o que mais sofre em fundos muito alavancados.
- Amplificação em momentos de estresse: cotas de fundos alavancados costumam cair mais forte quando o mercado piora, porque o mercado precifica o risco extra.
Risco 4: Crédito (específico dos fundos de papel)
Em fundos de papel, que investem em CRIs e outros títulos imobiliários, o risco principal não é vacância — é o devedor do título não pagar. Como esses fundos essencialmente emprestam dinheiro ao setor imobiliário, a saúde financeira de quem tomou o empréstimo é o que determina se o rendimento chega ou não.
Por isso, em fundos de papel vale olhar a qualidade das garantias de cada CRI, o grau de pulverização (quantos devedores diferentes) e o histórico de inadimplência da carteira, não apenas o dividend yield distribuído.
Risco 5: Oscilação do preço da cota
FII é negociado em bolsa, e o preço da cota oscila diariamente — inclusive por motivos que nada têm a ver com a qualidade dos imóveis do fundo. Alta da taxa de juros, crises econômicas, saída de capital estrangeiro e até o humor geral do mercado afetam a cotação.
Isso significa que um fundo pode estar operando muito bem, com imóveis alugados e rendimento estável, e ainda assim ter a cota caindo. Para quem investe pensando em renda mensal de longo prazo, essa oscilação importa menos — mas ela existe e precisa ser considerada, sobretudo por quem pode precisar do dinheiro no curto prazo.
Risco 6: Liquidez
Liquidez é a facilidade de vender suas cotas quando você quiser. Fundos pequenos, com pouco volume negociado por dia, podem deixar você “preso”: para vender rápido, você precisa aceitar um preço bem abaixo do praticado, o que transforma uma saída planejada em prejuízo.
É um risco silencioso porque não aparece em nenhum indicador de rentabilidade — só se manifesta no momento em que você precisa sair. Como referência prática, volume médio diário acima de R$ 500 mil costuma ser considerado confortável.
Risco 7: Liquidação ou reestruturação do fundo
Um fundo pode simplesmente deixar de existir. Isso acontece quando os cotistas aprovam sua dissolução em assembleia, geralmente em processos de consolidação promovidos pela gestora.
Foi o que ocorreu no caso que cobrimos do ITIP11, que teve a liquidação aprovada com migração do patrimônio para outro fundo. Nesse caso específico, o cotista recebeu cotas do fundo consolidador — não foi uma perda. Mas o episódio ilustra que a estrutura de um investimento pode mudar por decisões que fogem ao seu controle individual, especialmente se você tem participação pequena.
Risco 8: Perda da isenção de Imposto de Renda
Esse é o risco menos discutido de todos, e talvez o mais fácil de passar despercebido. A isenção de IR sobre os rendimentos não é automática: ela depende de o fundo cumprir requisitos legais, entre eles ter no mínimo 100 cotistas e ser negociado exclusivamente em bolsa.
Se um fundo pequeno cair abaixo desse patamar, os rendimentos passam a ser tributados enquanto a situação não for regularizada. Detalhamos todas essas condições no guia sobre tributação de FIIs — vale conferir, especialmente se você investe em fundos menores ou recém-lançados.
Quais riscos importam mais em cada tipo de fundo
| Tipo de FII | Risco principal | Riscos secundários |
|---|---|---|
| Tijolo | Vacância | Inadimplência, alavancagem, oscilação da cota |
| Papel | Crédito (inadimplência do devedor) | Descasamento de indexadores, oscilação da cota |
| Híbrido | Depende da composição da carteira | Alavancagem, decisões de gestão ativa |
| Fundo de Fundos (FoF) | Diluído entre os fundos da carteira | Taxas em camada dupla, qualidade da seleção do gestor |
Se você ainda tem dúvida sobre essas categorias, elas estão explicadas em detalhe no guia sobre os tipos de FII.
Como reduzir esses riscos na prática
- Diversifique entre fundos e segmentos. Concentrar tudo em um único FII, ou em um único setor (só logística, só shoppings), expõe você integralmente a um problema pontual.
- Leia o relatório gerencial mensal. É lá que aparecem vacância, inadimplência, endividamento e vencimentos de contrato — os quatro indicadores que antecipam problemas.
- Verifique o nível de alavancagem antes de comprar, e prefira fundos que divulgam cronograma claro de pagamento da dívida.
- Olhe a liquidez, não apenas o rendimento. Um DY alto num fundo ilíquido é uma armadilha.
- Cheque a concentração de inquilinos e de vencimentos. Um fundo com metade da receita vindo de um só inquilino, ou com muitos contratos vencendo no mesmo ano, carrega risco concentrado.
- Acompanhe a gestora. Histórico, transparência e reputação da gestão fazem diferença real ao longo dos anos.
- Tenha reserva de emergência separada. Assim você nunca é obrigado a vender cotas num momento ruim de mercado.
Conhecer o risco não é motivo para desistir
Nenhum dos riscos listados aqui é exclusivo dos fundos imobiliários — comprar um imóvel físico envolve vacância, inadimplência, iliquidez e concentração muito maiores, com a agravante de exigir um capital inicial muito superior. A diferença é que, no FII, esses riscos ficam visíveis e mensuráveis nos relatórios, o que permite ao investidor decidir com informação.
Se você está começando agora, vale voltar ao guia completo de como investir em FIIs do zero, que organiza toda a jornada desde o primeiro passo.
Para se aprofundar ainda mais na avaliação de investimentos antes de montar sua carteira, essa leitura recomendada sobre finanças pessoais é um bom complemento.
Perguntas frequentes
Posso perder todo o dinheiro investido em um FII?
É improvável em fundos consolidados e diversificados, já que existe um patrimônio real (imóveis ou títulos) por trás das cotas. Mas perdas relevantes são possíveis, especialmente em fundos concentrados, muito alavancados ou com problemas graves de vacância.
Vacância alta significa que devo vender o fundo?
Não necessariamente. É preciso entender o contexto: vacância temporária por aquisição recente é diferente de vacância crescente e prolongada. Analise a tendência ao longo dos trimestres, não o número isolado.
Fundo alavancado é sempre ruim?
Não. Alavancagem usada com prudência pode acelerar o crescimento do fundo. O problema é o excesso e a falta de transparência sobre o cronograma de pagamento. Compare sempre o nível de endividamento com o de fundos semelhantes do mesmo segmento.
O rendimento mensal do FII pode simplesmente parar?
Pode. Se o fundo não gerar caixa em determinado mês — por vacância elevada, inadimplência ou despesas extraordinárias — a distribuição pode ser reduzida ou suspensa temporariamente.