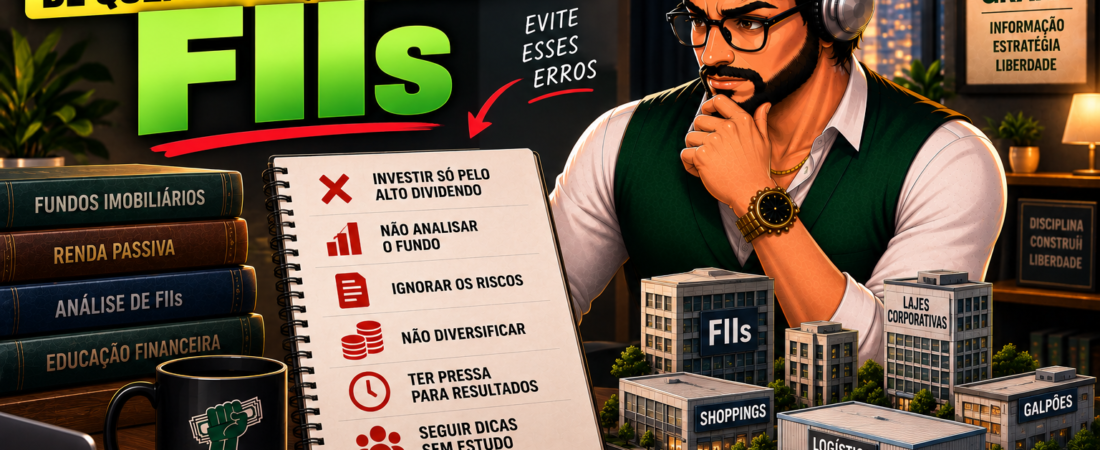
Fundos imobiliários parecem simples na superfície: você compra cotas, recebe um “aluguel” mensal, pronto. Mas é justamente essa aparente simplicidade que leva muitos iniciantes a cometer erros básicos — e evitáveis — que comprometem os resultados logo nos primeiros anos. Nenhum deles exige conhecimento avançado para ser corrigido; exige apenas saber que existem.
Resposta direta: Os erros mais comuns de quem começa em FIIs são: usar o fundo como reserva de emergência, escolher só pelo dividend yield, achar que o setor todo se comporta igual, não diversificar, entrar em pânico com a oscilação da cota, comprar depois de uma alta forte sem checar liquidez, e confundir amortização com rendimento na declaração.
Erro 1: Usar FII como reserva de emergência
Esse é o erro mais grave e, ao mesmo tempo, o mais fácil de evitar. FII é renda variável: a cota oscila diariamente, e o preço de venda pode ser menor do que o valor investido, mesmo com a volatilidade sendo, em média, menor que a de ações.
Reserva de emergência precisa de duas características que FII simplesmente não oferece: segurança de não perder valor e liquidez imediata sem risco de venda forçada com prejuízo. Para isso, produtos como Tesouro Selic continuam sendo a escolha adequada. Guardar o dinheiro da emergência em FII significa correr o risco de precisar vender justamente no pior momento — uma queda de mercado — transformando uma necessidade pontual em prejuízo real.
Erro 2: Escolher um fundo só pelo dividend yield
Segundo Tiago Reis, fundador da Suno Research, “o maior erro que os investidores de FIIs cometem é só analisar o dividendo, comprando um fundo com dividendo alto”. A pergunta que mais aparece depois — “por que o rendimento caiu?” — geralmente tem a resposta na própria origem do erro: o investidor nunca olhou o que sustentava aquele DY alto para começar.
Como já detalhamos no guia sobre como analisar um FII antes de investir, um DY elevado pode refletir um rendimento pontual não recorrente, uma queda forte no preço da cota, ou até um fundo distribuindo mais do que gera de caixa de forma sustentável. O dividend yield é ponto de partida, nunca conclusão.
Erro 3: Achar que todo o setor se comporta igual
É comum a crença de que, se “o setor de FIIs está em alta”, todos os fundos vão bem juntos — como se fosse uma maré que levanta todos os barcos igualmente. Não é assim. Fundos de segmentos diferentes reagem de forma distinta aos mesmos eventos: fundos de shopping tendem a ser mais resilientes em momentos de crise de consumo, enquanto ativos logísticos e lajes corporativas podem sofrer recuos mais fortes dependendo do ciclo econômico.
Mesmo dentro do mesmo segmento, a localização e a qualidade dos imóveis fazem diferença relevante — dois fundos de tijolo podem ter desempenhos completamente opostos no mesmo trimestre. Tratar “FII” como uma categoria homogênea é um dos erros mais silenciosos, porque parece razoável até que a prática mostre o contrário.
Erro 4: Não diversificar a carteira
“Por melhor que seja o fundo, uma alta concentração pode prejudicar o portfólio em determinados momentos”, alerta Arthur Faviero, analista de FIIs. Muitos investidores preferem ter poucos fundos com posições grandes, o que parece mais simples de acompanhar — mas fragiliza a carteira inteira caso um problema específico atinja justamente o fundo concentrado.
Diversificar entre segmentos (tijolo, papel, híbrido, FoF), entre gestoras e entre tipos de imóvel reduz o impacto de qualquer evento pontual — como vimos no caso real do TRXF11, quando o próprio CEO admitiu não poder garantir a manutenção dos dividendos em meio a uma estratégia de alavancagem agressiva. Quem tinha esse fundo como posição isolada e concentrada sentiu o impacto de forma muito mais dura do que quem o tinha como uma entre várias posições.
Erro 5: Não estar preparado emocionalmente para a oscilação da cota
Quem nunca investiu em renda variável pode não estar preparado para ver o patrimônio oscilando, mesmo em ativos considerados mais estáveis como os FIIs. Isso costuma gerar decisões ruins: vender na baixa por pânico, justamente nos momentos em que o preço está mais descontado.
A correção para esse erro não é evitar a oscilação — ela é inerente ao ativo —, mas ter uma estratégia definida antes de investir, baseada nos fundamentos do fundo, não no movimento de curto prazo do preço. Antes de comprar, vale se perguntar: “se essa cota cair 15% amanhã, eu vou querer vender ou comprar mais?” Se a resposta for “vender”, talvez o valor alocado esteja acima da sua real tolerância a risco.
Erro 6: Comprar um fundo só porque a cota subiu muito recentemente
“Geralmente, a cota de um fundo começa a subir bastante e o investidor acha que a tendência de alta permanecerá infinitamente”, alerta José Navikas, analista de FIIs. É comum ver a cota subir 15% em poucos dias e, na sequência, cair 20% num período ainda mais curto — um padrão clássico de euforia seguida de correção.
Esse problema se agrava em fundos de baixa liquidez, como já detalhamos no guia sobre os riscos de investir em FIIs: se você compra no topo de uma alta especulativa e o fundo tem pouco volume negociado, pode ficar “preso” na posição, sem encontrar comprador disposto a pagar o preço que você pagou.
Erro 7: Confundir amortização com rendimento na declaração
Esse é um erro mais técnico, mas com consequência real: multar na malha fina. Amortização é devolução de parte do capital que você já investiu — não é um ganho novo. Declarar amortização como se fosse rendimento isento é um erro comum que gera divergência com as informações que a administradora do fundo já envia à Receita Federal.
Detalhamos a forma correta de declarar cada tipo de provento no guia sobre tributação de FIIs — vale a leitura antes da próxima declaração de Imposto de Renda, especialmente se você tem fundos que passaram por amortização recentemente.
Erro 8: Ignorar sinais de risco regulatório do próprio fundo
Poucos investidores acompanham se o fundo continua cumprindo os requisitos legais que garantem a isenção de Imposto de Renda — como ter no mínimo 100 cotistas. Fundos muito pequenos ou em processo de reestruturação, como o caso do ITIP11, que teve sua liquidação aprovada e o patrimônio migrado para outro fundo, mostram que a estrutura de um FII pode mudar por decisões que fogem ao controle do pequeno cotista individual.
Acompanhar o relatório gerencial mensal — que já explicamos como ler no glossário de termos de FIIs — é a forma prática de perceber esses sinais antes que virem notícia.
Como evitar esses erros na prática
- Mantenha a reserva de emergência fora de FIIs, em produtos de liquidez imediata e sem risco de perda.
- Nunca escolha um fundo só pelo DY. Cruze sempre com P/VP, vacância e histórico de distribuição.
- Estude cada segmento separadamente — tijolo, papel, híbrido e FoF reagem de forma diferente aos mesmos eventos econômicos.
- Diversifique entre segmentos e gestoras, evitando concentração excessiva em um único fundo.
- Defina sua estratégia antes de investir, para não tomar decisões por pânico durante quedas normais do mercado.
- Evite comprar após altas muito rápidas, principalmente em fundos de baixa liquidez.
- Separe amortização de rendimento na hora de declarar o Imposto de Renda.
- Acompanhe o relatório gerencial mensal de cada fundo, de olho em número de cotistas, vacância e endividamento.
Próximo passo
Cometer algum desses erros faz parte do aprendizado de praticamente todo investidor de FIIs — o importante é reconhecê-los cedo. Se você ainda não leu, vale revisar o guia completo de como investir em FIIs do zero, que organiza toda a jornada desde o primeiro passo.
Para se aprofundar ainda mais em como avaliar investimentos antes de montar sua carteira, essa leitura recomendada sobre finanças pessoais é um bom complemento.
Perguntas frequentes
É normal cometer erros quando se começa a investir em FIIs?
Sim, praticamente todo investidor passa por isso. O importante é que os erros sejam pequenos e corrigidos cedo, não repetidos indefinidamente.
Um DY alto é sempre motivo para desconfiar?
Não necessariamente, mas sempre merece investigação. Cruze com o histórico de distribuição e com outros indicadores antes de decidir.
Quantos FIIs diferentes devo ter para considerar minha carteira diversificada?
Não existe número mágico, mas o importante é distribuir entre segmentos e gestoras diferentes, não apenas acumular fundos parecidos entre si.
Amortização de cotas conta como renda na declaração de IR?
Não. Amortização reduz seu custo de aquisição, em vez de ser lançada como rendimento isento — confundir os dois pode gerar divergência com a Receita Federal.